-
2026年AI创业避坑指南:单人创业者打死也别碰的4类AI业务
AI创业热潮下,四种业务模式是致命陷阱:情感陪伴类智能体(监管红线,巨头赛道)、卖代理权和卖课(变相传销,帮别人数钱)、套壳智能体(无护城河,做的是Demo不是产品)、垂直行业定制Agent(一个人扛不住全流程)。AI是放大器,放大效率也放大短板。别把AI当生意本身,把它当工具。
-
卖掉66%公司后,Alex Hormozi说透了:普通人创业,千万别迷信创新
Alex Hormozi以4620万美元估值卖掉公司66%股权后,揭示了普通人创业的核心逻辑:先卖出去,再谈高级的。五条法则:先求有人买而非卖得贵;把赛道做窄而非做宽;爆款重复做;算清客户LTV而非只看营业额;把经验做成杠杆。核心是“先成交,再优化,后放大”。
-
OPC到底要不要给自己发工资?这笔账90%的人算错了
文章算了一笔账:年利润100万的OPC,发48万年薪比全走分红多到手7.2万,还留下社保和个税记录。小微企业实际企业所得税仅5%,工资抵税效果显著。从公司拿钱有五条路径,税负天差地别。核心提醒:公私账户混用、不做年度审计、长期零申报是OPC三大致命坑。工资发放记录是银行授信和政策申报的信用基石。
-
越穷越要轻创业:改变命运,从低成本试错开始
文章指出普通人创业怕亏本、怕资金不足,因此应选择轻资产创业模式。短视频是典型路径——只需一部手机即可起步,通过聚集粉丝吸引商家投放广告,实现收入。核心观点是轻创业的关键在于改变思维:从打工思维转向经营思维,在行动中学习,在实践中迭代。
-
同样叫"Token贷",各家银行到底差在哪?
文章对比了多家银行的Token贷产品差异:中国银行拆为三子产品、授信看Token+合同+应收四维度,最高3000万;农业银行门槛最低、只看Token需求量;成都银行双线并行(算力贷券贷联动+OPC贷看技术团队);江苏银行额度最大(1.5亿)、偏算力基础设施;苏州银行做全生命周期生态金融。五维差异:授信依据、额度、担保方式、政策协同、服务深度。
-
一个人公司,到底能做什么?六大OPC黄金赛道全拆解
文章系统拆解OPC六大黄金赛道:AI内容创作与新媒体(流量驱动)、AI+软件产品与智能体(产品驱动)、跨境电商与轻贸易(数据驱动)、AI+专业服务(高客单价)、企业AI外包与轻服务(B端刚需)、垂直社群运营(私域信任)。三条选赛道原则:优先技能可迁移、新手从低门槛切入、有经验者选高客单强壁垒。
-
AI+OPC+POI三位一体:实体门店获客就靠它
本文提出AI+OPC+POI三维赋能实体获客体系:AI负责智能化内容生产与客源挖掘,OPC负责轻量化落地交付与全流程服务,POI(微信位置页)提供6+入口免费曝光。三步落地:认领POI零成本建数字门店,AI数字员工全平台自动产出内容,OPC从业者完成流量承接与转化变现。
-
看完温州这套扶持青创的OPC“全域”打法,我终于懂了:什么叫滴管式服务?
温州推出OPC“全域”扶持体系:工位号集群注册降低场地门槛;算力券、模型券、语料券单类年补50万;腾讯“企鹅搭子”订单平台9月上线,对接碎片化需求;出台AI创作全流程合规指引;算力、专利、数据权益可质押贷款;联动全国10城共建OPC社区。
-
浙江将OPC社区孵化纳入五年规划:从草根试验到省级制度,说明着什么?
8月7日浙江发布《浙江省科技型企业孵化器高质量发展行动方案(2026—2030年)》,系全国首个将OPC社区孵化纳入省级五年规划的制度文件。OPC可申报孵化器资质,对接税收减免、专项基金、REITs发行等资源;算力券打通省级孵化器体系,叠加省市县三级补贴可实现“零成本启动”;2030年目标打造2000家孵化器、超2500万㎡场地,OPC正式从草根试验进入省级制度化阶段。
-
银行争相布局OPC金融:6小时放款200万,从“看砖头”到“看未来”的范式转换
2026年,超10家银行争相布局OPC金融。江苏银行6小时放款200万,常熟农商行最高500万额度,交通银行推纯信用“创业人才贷”。授信逻辑从“看资产”转向“看未来”——将实控人创业能力、技术专利、经营数据等“软信息”转化为信用指标。机遇背后也有隐忧:OPC经营不确定性大、公私资产混同风险、制度配套尚在完善中。
-
《牛来》预测票房1.35亿背后:OPC时代,营销垄断该破局了
《牛来》首日票房3420元,预测飙至1.35亿。爆火源于情绪共鸣而非内容本身,是不可复制的社交传播偶然事件。真正的隐忧是营销垄断导致优质内容“失声”。OPC时代需打破垄断:渠道去中心化、建立扶持机制、流量分配普惠化、深耕垂直圈层。让个体创作者不用只靠运气被看见。
-
普通人的第一笔钱,别从广告和带货开始:一人公司五步启动法
文章提出普通人做一人公司的五步SOP:先跑通最小商业闭环而非先做流量;从数字/服务/内容型MVP起步而非广告带货;从用户需求出发找到第一个产品;用朋友圈做最小试卖场验证需求;内容围绕用户认知旅程完成成交。核心逻辑是“先有闭环、先有验证、先有第一笔真钱”。
-
轻创业的核心:不追风口,只做复利
文章指出普通人创业的通病是追风口、换项目,导致反复清零。核心观点是轻创业应“不赚短期快钱,只养长期资产”——信任、流程、圈层、内容四项复利资产,一旦积累就能持续产生价值。提出三步SOP:锁定单一赛道深耕、建立标准化体系、持续输出与链接。频繁换赛道是创业最大的隐形亏损。
-
OPC金融创新全景盘点:银行开始“看Token不看砖头”
2026年OPC金融创新已从“政府给补贴”进化到“银行改风控”。八类产品落地:Token贷(看消耗量,最高3000万)、算力贷(券贷联动,首笔114万)、知识产权质押贷、创业担保贷(最高400万)、人才贷(最高1000万贴息)、政府采购预付款(不低于40%)、苏青科创贷(最高500万)、科创保险。底层逻辑是风控范式转换——从“看砖头”到“看Token、看数据、看人”。
-
从打工人到一人公司OPC,中间到底差了什么?
打工人和OPC之间隔的是公司替你承担的四件事:需求挖掘、客户获取、交付标准化、现金流稳定。四个落地动作:用“付费验证”替代想创意、把影响力当第一个产品做、设计分层交付产品线、把AI当固定岗位员工而非临时工具。三个不要:不裸辞、不迷信全能、不把并发当规模。
-
当OPC进入同花顺财经:平台竞争才刚刚开始
OPC进入同花顺财经,意味着“一人公司”正在被资本市场重新看见。中富通入局OPC生态,释放的是战略信号而非财务验证。真正的OPC平台不能只解决生产问题,必须构建从能力到机会、交付、交易再到持续经营的完整商业闭环。未来平台竞争的核心在订单、交付、信用与交易。
-
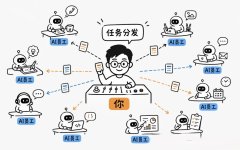
1个人+9个AI员工,估值200亿:2026年最野的创业,根本不需要团队
一个人+9个AI员工,深圳“模力营”已集聚近200家OPC,总估值超200亿元。OpenClaw“养虾”让效率提升10倍以上,20+城市密集出台扶持政策。但80%业务同质化、隐性成本不低、商业判断AI帮不了。先副业验证、算清账、找差异化、薅政策红利。OPC的核心是“守住最小盈利单元”,关键是“有一件只有你能做的事”。
-
OPC为什么一定会出现?先别把它理解成“超级个体”
本文辨析OPC与“超级个体”的本质区别。超级个体描述个人能力的放大,OPC描述“最小经营闭环”——能独立承接问题、定义结果、组织能力、完成交付、接受验收、承担责任、积累信用。OPC的出现源于AI改变了能力组织方式:更小的主体也能调动更大范围的能力并对完整结果负责。
-
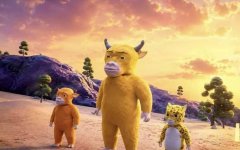
《牛来》票房从7711元破1000万:OPC创业者怎么把AI电影送上院线大银幕
一对母子耗时五年、成本不足10万手搓动画《牛来》,首日票房3420元,9天累计7711元。后因“后面没有万”极致反差引爆社交传播,排片从4场飙至近2000场,票房12天破千万。院线门槛已被击穿,OPC+AI可将五年压缩至五个月;社交货币比宣发预算更管用;IP衍生价值远超内容本身。
-
不是注册了一人公司,就算OPC原生
本文辨析OPC“原生项目”与“主体身份”的区别。注册一人公司不等于OPC原生——若获客、生产、交付、责任未变,仍是AI增强的传统生意。六个识别信号:真实问题、AI进入核心流程、最小主体对结果负责、动态组织能力、留下能力资产、经济闭环成立。四级分层:标签型→AI辅助型→流程重构型→原生型。


